Gli investitori sosterranno il vostro cambiamento strategico?
I leader aziendali, assieme ai responsabili delle relazioni con gli investitori, elaborano specificamente le loro comunicazioni per attirare azionisti che sostengano il modello di business, il profilo di rischio e la narrativa strategica dell’azienda. Durante le conference call sui risultati finanziari, gli investor day e gli incontri privati viene proposta agli azionisti una determinata visione e ci si aspetta che investano con l’intenzione di vederla realizzata.
Ma quando un’azienda cambia strategia, questo allineamento accuratamente coltivato può svanire rapidamente, creando un disallineamento con la base degli investitori. Quelli storici, attratti dalla strategia e dalla visione originali dell’azienda, possono trovarsi in contrasto con la nuova direzione. In casi estremi, le tensioni possono far deragliare i piani dell’azienda e costare il posto ai top manager.
Il gigante francese dei prodotti lattiero-caseari Danone offre un esempio calzante. Poco dopo essere stato nominato amministratore delegato, nell’ottobre 2014, Emmanuel Faber ha presentato un piano per trasformare l’azienda in un leader globale nel capitalismo degli stakeholder e nel business socialmente responsabile. Come parte di questo piano, ha deciso di rendere l’azienda la più grande multinazionale certificata B-Corp e ha lanciato One Planet, One Health, un quadro di riferimento per affrontare le sfide globali in materia di ambiente e salute. Ha anche ristrutturato il portafoglio di attività dell’azienda per concentrarsi maggiormente sulle alternative vegetali ai prodotti lattiero-caseari, come il latte, lo yogurt e i dessert offerti dai marchi Silk e Alpro dell’azienda.
Per molti aspetti, Faber stava spingendo l’azienda lungo un percorso già consolidato. Dopotutto, Danone aveva spesso promosso i propri valori ambientali e sociali. E la reazione iniziale alla sua reinvenzione è stata positiva. I sostenitori della sostenibilità l’hanno applaudita, i rating ambientali, sociali e di governance (ESG) dell’azienda sono migliorati e Faber è diventato una figura celebre nei circoli globali orientati alle riforme aziendali.
Ma sotto la superficie si stava svolgendo una storia diversa. Quando l’investitore attivista Corvex acquistò una partecipazione di 400 milioni di dollari in Danone nell’agosto 2017, esprimendo la convinzione che il titolo fosse significativamente sottovalutato (nonostante un aumento del prezzo del 21% tra ottobre 2014 e luglio 2017), la quotazione salì di circa il 7%, suggerendo che altri investitori avessero accolto con favore una revisione della strategia. Nel 2018 e nel 2019 il malcontento era ormai palese. Durante l’Investor Day 2018 dell’azienda a Londra, gli analisti hanno interrogato Faber su come la nuova strategia stesse influenzando gli utili. Pierre Tegnér di Oddo BHF ha chiesto senza mezzi termini a Faber se “l’obiettivo di guadagnare più denaro” fosse davvero una priorità assoluta per l’azienda. Successivamente, in una lettera inviata nel 2020 al consiglio di amministrazione di Danone, Bluebell Capital ha sostenuto che l’azienda non era riuscita a “trovare il giusto equilibrio tra la creazione di valore per gli azionisti e la sostenibilità”, attribuendo la sottoperformance dell’azienda allo sforzo di trasformazione di Faber e alle sue “scelte discutibili in materia di allocazione del capitale”.
Il crescente divario tra la strategia del CEO e le aspettative degli investitori in termini di crescita delle vendite e dei profitti ha portato, infine, a cambiamenti importanti: Faber è stato costretto a dimettersi e il consiglio di amministrazione di Danone ha rapidamente invertito la rotta, riorientando le priorità dell’azienda per soddisfare meglio le preferenze degli investitori. Alla fine, il cambiamento strategico ha portato a una campagna distruttiva per rimuovere un leader aziendale, a cinque anni di minore slancio strategico e a un calo di diversi miliardi di dollari nella valutazione di mercato.
La morale della storia è che gli amministratori delegati che avviano importanti cambiamenti strategici devono valutare con maggiore attenzione le preferenze dei loro investitori. Nelle pagine seguenti descriveremo come possono farlo attraverso un’analisi strutturata degli investimenti e del comportamento passati degli azionisti. Utilizzando questo approccio, le aziende possono calcolare un punteggio di rischio di fuga degli investitori, una misura multidimensionale che consente alle aziende che stanno valutando un cambiamento di direzione di individuare quali investitori opporranno resistenza, su quali questioni e quanto attrito è prevedibile.
Un errore critico che vediamo spesso quando i leader aziendali introducono una nuova strategia è che si concentrano così tanto nel fare l’elenco delle opportunità di mercato, della domanda di prodotti e degli utili che dimenticano il motivo per cui i loro investitori hanno acquistato azioni della loro azienda in primo luogo.
Nel caso di Danone, la strategia di Faber non era necessariamente il problema. La logica a lungo termine di orientare l’azienda verso un modello più sostenibile, linee di prodotti biologici e mercati poco serviti era ragionevole e probabilmente lungimirante. Il problema era che la strategia era in contrasto con le preferenze degli azionisti, che avevano investito in Danone per ottenere rendimenti finanziari stabili e margini elevati e che, nonostante i cambiamenti graduali nella strategia dell’azienda, si aspettavano che questa mantenesse una rotta simile a quella dei suoi concorrenti, come Nestlé. Alla fine, il management di Danone se ne rese conto. Quando uno di noi (Mark) parlò con i dirigenti senior di Danone nella sede centrale dell’azienda a Parigi, essi riconobbero il nuovo e crescente attrito con la loro base di azionisti. Per quanto riguardava il management, la trasformazione di Danone aveva infastidito molti investitori storici e aveva creato preoccupazioni circa la capacità dell’azienda di competere nel proprio mercato.
Faber e la leadership di Danone avrebbero potuto prevedere questo sviluppo? Sebbene gli amministratori delegati e i consigli di amministrazione di solito cerchino sinceramente di comprendere i propri azionisti, le metriche e le tecniche convenzionali su cui si basano non forniscono una visione adeguata di ciò che gli investitori desiderano. La maggior parte delle analisi delle relazioni con gli investitori inizia identificando chi possiede le azioni, utilizzando relazioni normative (come le relazioni SEC 13F negli Stati Uniti o le notifiche di partecipazioni azionarie rilevanti nel Regno Unito). Per comprendere l’atteggiamento dei propri azionisti, le aziende potrebbero quindi acquistare analisi sulla proprietà da fornitori terzi e società che conducono sondaggi trimestrali sulla percezione, che catturano le opinioni degli investitori a livello macro, ma non rivelano chiaramente le loro preferenze individuali. Nel periodo delle assemblee degli azionisti, le aziende possono inoltre avvalersi di procuratori e consulenti per sviluppare strategie di comunicazione con gli investitori e prevedere i risultati delle votazioni.
Tuttavia, tali sforzi in genere trascurano importanti sfumature nelle preferenze degli azionisti e presumono che siano le stesse in tutte le aziende. Inoltre, i sondaggi sulle opinioni degli investitori sulle società sono viziati da pregiudizi e sono retrospettivi. Spesso catturano il sentiment solo dopo che una decisione strategica ha già influito sulla performance, rivelando il malcontento quando è troppo tardi per rispondere in modo proattivo. È quindi improbabile che il feedback a cui aveva accesso il suo team di investor relations potesse aiutare Faber a prevedere che così tanti azionisti avrebbero reagito in modo così negativo al cambiamento strategico. Ciò sarebbe stato particolarmente improbabile dato che la base azionaria della società era piuttosto frammentata e detenuta da molti investitori il cui orientamento era difficile da monitorare con strumenti convenzionali.
Il nostro approccio, al contrario, offre una visione diretta delle probabili reazioni degli investitori a una mossa prevista. Analizzando i cambiamenti di portafoglio effettuati in passato dagli investitori dopo i cambiamenti strategici delle società di loro proprietà, i modelli di voto e di coinvolgimento degli investitori nelle assemblee annuali degli azionisti e le reazioni pubbliche degli investitori alle mosse degli azionisti attivisti, esso modella le risposte future degliinvestitori a qualsiasi cambiamento. Attingendo a una vasta gamma di dati disponibili al pubblico e sfruttando moderne tecniche statistiche, le società possono creare schede di valutazione (scorecard) dettagliate che catturano le inclinazioni specifiche di ciascun investitore.
Le rivelazioni di Danone all’indomani del cambiamento hanno evidenziato che la società stava intensificando il dialogo con gli azionisti, suggerendo che il suo precedente approccio non era riuscito a cogliere la crescente insoddisfazione degli investitori. Lo stesso Faber sembra essersi sentito preso alla sprovvista. Come ha poi dichiarato in un’intervista a Time, “Quello che è successo è che alcune persone hanno visto un’opportunità e, per motivi personali, l’hanno colta nel momento in cui era facile destabilizzare la governance dell’azienda”. Ma se avesse applicato il nostro approccio, avrebbe potuto prevedere la reazione negativa degli azionisti di Danone e sviluppare un piano per affrontarla. Avrebbe, almeno, avuto molte più possibilità di farlo.
Per gestire il cambiamento strategico con una visione informata dagli investitori, i leader dovrebbero implementare un quadro in tre fasi.
La maggior parte dei fondi d’investimento ha idee precise sui tipi specifici di strategie che desidera che le aziende nei loro portafogli perseguano. Saranno modellate dall’orizzonte temporale e dagli obiettivi del fondo in questione. I fondi orientati alla crescita, ad esempio, tendono a investire in aziende che effettuano acquisizioni su larga scala o cercano aggressivamente nuovi mercati, mentre i fondi orientati al valore generalmente acquistano azioni di società che effettuano investimenti di capitale costanti e incrementali. Sebbene alcuni investitori descrivano le loro preferenze strategiche nelle comunicazioni al pubblico, le decisioni che effettivamente prendono sono un’indicazione più affidabile delle loro inclinazioni, soprattutto perché le comunicazioni possono essere concepite allo scopo di migliorare reputazione o credibilità.
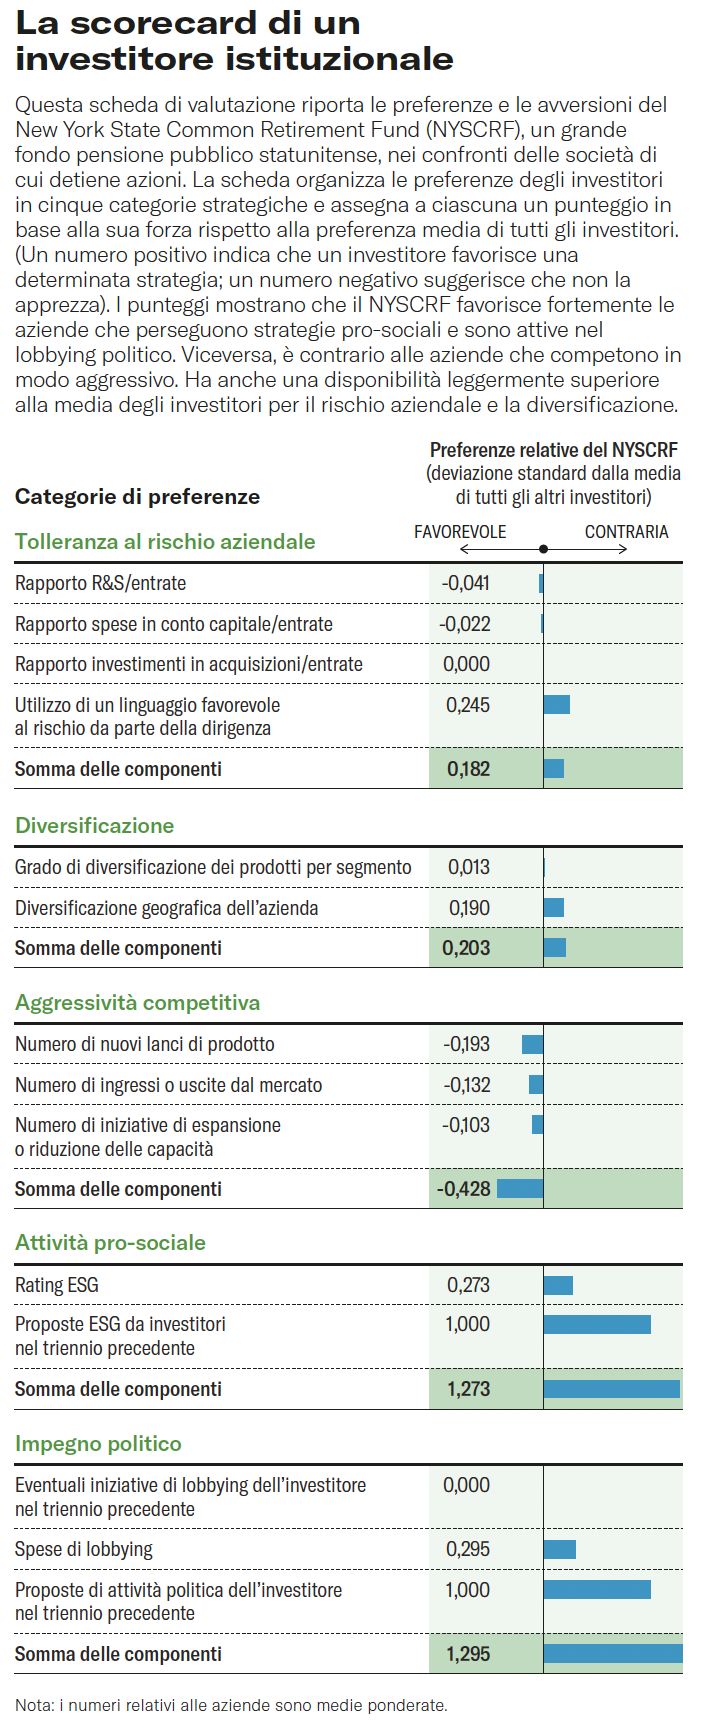
Il nostro approccio consiste nell’identificare le società presenti nel portafoglio di un investitore e poi assegnare a ciascuna di esse un punteggio sulla base di diversi parametri in cinque categorie: tolleranza al rischio aziendale, diversificazione, aggressività competitiva, attività pro-sociali e impegno politico. Successivamente, ponderiamo i punteggi di ciascuna società in base alla sua dimensione nel portafoglio e calcoliamo un punteggio medio complessivo per il portafoglio su ciascun parametro. Eseguiamo lo stesso esercizio con tutti gli altri investitori presenti nel nostro database, che include un’ampia gamma di variabili per migliaia di investitori istituzionali, quali fondi comuni di investimento, fondi pensione, compagnie assicurative, trust bancari, fondi di dotazione e hedge fund. (Lo abbiamo costruito con informazioni provenienti da fornitori di dati proprietari e documenti societari, e metriche generate applicando l’apprendimento automatico alle informazioni divulgate nei testi). Quindi calcoliamo un punteggio medio per tutti gli investitori per ciascuna misura.
Successivamente determiniamo di quanto il punteggio medio di ciascun investitore su ciascuna misura si discosta dal punteggio medio di tutti gli altri investitori, il che fornisce un benchmark. Questo calcolo, noto come distribuzione normale standardizzata (z),mostra esattamente quali caratteristiche un determinato investitore favorisce (o avversa) nelle società in cui investe, rispetto ad altri investitori. Il numero indica di quante deviazioni standard al di sopra (un numero positivo indica una preferenza relativa) o al di sotto (un numero negativo indica un’avversione relativa) della media di tutti gli investitori si trova il punteggio dell’investitore individuale per la misura. I punteggi indicano a un’azienda quanto un determinato investitore possa essere ricettivo a specifici cambiamenti nel suo orientamento strategico. L’azienda può vedere quanto disallineamento c’è tra la sua strategia proposta e le preferenze di un determinato investitore.
Ora esploriamo più in dettaglio le cinque categorie di preferenze esaminate dalla scheda di valutazione.
Tolleranza al rischio aziendale. Per misurare la propensione di un investitore a compiere mosse strategiche audaci che comportano un alto grado di incertezza, esaminiamo il livello di spesa in ricerca e sviluppo, le spese in conto capitale e l’attività di acquisizione delle società del suo portafoglio e persino il linguaggio utilizzato dai suoi dirigenti durante le conference call sui risultati finanziari e in altri forum. Un’elevata tolleranza segnala apertura a scommesse a lungo termine e iniziative innovative ma rischiose; una bassa tolleranza può suggerire una preferenza per la stabilità operativa e i rendimenti a breve termine.
Diversificazione. Per capire se un investitore preferisce una strategia aziendale focalizzata o espansiva, esaminiamo se detiene prevalentemente aziende con linee di prodotti ristrette e concentrazione regionale o aziende con linee di prodotti più ampie e presenza globale. La comprensione di queste tendenze consente alle aziende di adattare i propri messaggi strategici e le proprie scelte per allinearsi con esse o contrastarle deliberatamente.
Aggressività competitiva. La scheda di valutazione rileva anche l’atteggiamento degli investitori riguardo alla forza con cui le aziende competono. Alcuni investitori sono attratti dalle aziende che modificano frequentemente i prezzi, si lanciano in nuovi mercati o innovano rapidamente. Coloro che detengono aziende più stabili e conservatrici possono apprezzare un’elevata disciplina strategica e una grande costanza nell’esecuzione. Comprendere queste preferenze può aiutare i dirigenti non solo a scegliere strategie più in linea con le aspettative degli investitori, ma anche a definire mosse competitive in modo da ottenere il consenso degli azionisti.
Attività pro-sociale. Per valutare il grado di importanza attribuito da un investitore all’impegno aziendale nei confronti delle questioni ambientali e sociali, esaminiamo la storia dell’investitore stesso in termini di proposte degli azionisti, nonché i profili ambientali e sociali e gli investimenti legati alla sostenibilità delle società del suo portafoglio. Gli investitori con forti preferenze pro-sociali possono spingere per iniziative legate alla sostenibilità o al coinvolgimento della comunità, mentre altri possono dare priorità alla performance finanziaria.
Impegno politico. Valutiamo anche quanto un investitore sia a suo agio con gli sforzi delle aziende per influenzare la regolamentazione, le politiche pubbliche o l’opinione pubblica. Ciò può essere ricavato dalle attività di lobbying dell’investitore stesso, dall’intensità delle attività di lobbying delle aziende di cui detiene partecipazioni, dal suo impegno pubblico con personaggi politici e dal suo coinvolgimento in proposte degli azionisti relative ad attività politiche. Comprendere quanto un investitore sia tollerante nei confronti delle strategie politiche aziendali può aiutare i dirigenti a calibrare quanto possono essere assertivi politicamente senza rischiare ripercussioni negative.
Una volta comprese le preferenze strategiche di ciascun investitore, le aziende possono diagnosticare la disponibilità complessiva al rischio degli investitori in relazione a una mossa strategica in fase di valutazione. Se una strategia comporta solo modesti adeguamenti, può essere sufficiente una comunicazione standard agli investitori. Ma quando la mossa è più radicale, è necessaria un’analisi più approfondita della base azionaria. I cambiamenti strategici che si discostano dalla traiettoria storica di un’azienda o che rompono con le norme del settore destabilizzano gli investitori.
Ad esempio, il passaggio da un modello basato su asset materiali di grande peso a uno incentrato sull’intelligenza artificiale o su investimenti immateriali può apparire visionario all’interno, ma risultare sconcertante per gli azionisti di lungo corso abituati a infrastrutture fisiche e flussi di cassa stabili. Allo stesso modo, la decisione di cedere una linea di business di punta o di uscire da un mercato importante può scontrarsi con le aspettative degli investitori storici, anche se desiderata da altri.
La risposta del New York State Common Retirement Fund (NYSCRF), un grande fondo pensione pubblico statunitense, alle azioni di una delle sue partecipazioni rivela come anche cambiamenti strategici ben ponderati possano entrare in conflitto con le preferenze di fondo di un investitore. La scheda di valutazione del NYSCRF (vedi l’allegato “Scheda di valutazione di un investitore istituzionale”) mostra che esso favorisce leggermente il rischio aziendale e la diversificazione, favorisce fortemente le iniziative pro-sociali e l’impegno politico ed è contrario a un’eccessiva aggressività competitiva. Nel 2016 una società di cui possedeva azioni, Papa John’s, ha lanciato una serie di iniziative di ampio respiro volte a rafforzare la sua posizione nel mercato altamente competitivo della pizza. Tali iniziative includevano un potenziamento delle campagne di marketing digitale, rinnovati impegni per la leadership in termini di costi e garanzie di fidelizzazione dei clienti, tutte caratteristiche distintive di una strategia aggressiva e orientata all’attacco.
Nonostante le convincenti motivazioni della catena di pizzerie, i documenti 13F depositati presso la SEC mostrano che l’anno successivo il NYSCRF ha ridotto la sua partecipazione in Papa John’s del 61%, segnalando il proprio disagio rispetto alla direzione intrapresa dall’azienda. Sebbene non vi siano dichiarazioni formali che spieghino le motivazioni di NYSCRF, un’analisi dei documenti depositati presso la SEC mostra una forte e costante preferenza per aziende che perseguono una crescita costante e moderata dal punto di vista del rischio, piuttosto che per una rapida escalation competitiva. Per un fondo che tende a privilegiare le aziende con un ritmo strategico misurato, le mosse di Papa John’s hanno probabilmente suscitato preoccupazione piuttosto che fiducia.
Confrontiamo questo con la reazione del NYSCRF alle nuove iniziative del produttore danese di dispositivi medici Micrel. Nel 2024 l’azienda ha annunciato un maggiore impegno a favore della sostenibilità e ha pubblicato nuovi parametri che ne misurano il consumo energetico, le emissioni di CO2, il consumo idrico e la produzione di rifiuti.
La risposta del NYSCRF è stata rapida e positiva: il fondo ha aumentato la sua partecipazione in Micrel del 185%, riflettendo la forte preferenza per le strategie pro-sociali. Probabilmente ha visto le azioni di Micrel come un segnale credibile di allineamento con i propri valori e obiettivi di gestione responsabile. (Nota: NYSCRF ha rifiutato di commentare le preferenze dei propri investitori e le motivazioni alla base delle proprie mosse riguardo a Papa John’s e Micrel).
Le scorecard dei singoli investitori sono particolarmente preziose quando un azionista detiene una quota significativa o ha una storia di dissensi passati. Comprendere le preferenze specifiche di un investitore può aiutare i dirigenti ad anticiparne le resistenze, adattare gli sforzi di coinvolgimento e persino modificare in modo preventivo alcuni elementi di un piano strategico per assicurarsi il sostegno. Inoltre, l’aggregazione delle schede di valutazione individuali (ponderando i punteggi degli investitori in base alla percentuale di azioni che possiedono) consente alle aziende di valutare il rischio complessivo di compatibilità degli investitori con una strategia proposta su una base azionaria più ampia. Ciò fornisce ai dirigenti un indicatore pratico per valutare se una determinata strategia è ampiamente in linea con le preferenze degli azionisti o se è suscettibile di generare tensioni.
Si consideri un’ipotetica azienda industriale globale con una reputazione pluridecennale di operazioni ad alta intensità di capitale, che storicamente ha posseduto molte attrezzature di produzione e infrastrutture fisiche e ha generato flussi di cassa stabili e prevedibili in mercati maturi. Di fronte al rallentamento della crescita e alla crescente pressione a innovare, il suo gruppo dirigente sta valutando due opzioni strategiche audaci: (1) scorporare la divisione ad alta intensità di capitale e riposizionare l’azienda intorno a servizi basati sull’intelligenza artificiale e incentrati sui dati; e (2) raddoppiare le capacità principali espandendosi in mercati esteri ad alta crescita e ad alta intensità di capitale.
Sulla carta entrambe le opzioni sembrano promettenti. Il passaggio all’IA offre margini più elevati, scalabilità e allineamento con le tendenze future. L’espansione globale sfrutta le competenze operative dell’azienda e sblocca l’accesso a una base di clienti in rapida crescita. Ma quale strada sosterranno gli investitori dell’azienda?
Comprendere il rischio complessivo di compatibilità con gli investitori dell’azienda può aiutare i dirigenti a rispondere a questa domanda. Sebbene l’orientamento verso l’IA appaia innovativo e a basso impiego di capitale, potrebbe allarmare la base esistente di investitori, che privilegia attività tangibili a lungo termine e flussi di cassa prevedibili. Per questi investitori, principalmente fondi pensione, fondi sovrani e istituzioni orientate al reddito, il passaggio a mercati in rapida evoluzione e ad alto contenuto immateriale solleverebbe preoccupazioni circa il rischio del modello di business e la volatilità.
Al contrario, l’espansione internazionale degli asset è in linea con le preferenze dei grandi investitori per una crescita ad alta intensità di capitale e guidata dalle infrastrutture nei mercati emergenti, offrendo un potenziale di crescita senza compromettere i fondamentali già noti. Nel prendere la decisione, il vertice e il board dovrebbero valutare non solo i meriti di ciascuna strategia, ma anche la compatibilità con gli investitori. Un’elevata compatibilità può aiutare a influenzare la decisione, ma, in caso contrario, l’azienda saprà almeno che una certa mossa potrebbe turbare gli investitori e potrà adottare misure per gestire tale rischio.
Una volta che un’azienda ha diagnosticato la compatibilità con il rischio degli investitori rispetto alla mossa strategica prevista, il passo successivo è quello di elaborare un piano per coinvolgere gli investitori stessi. Un piano che dovrebbe riflettere il grado di allineamento (o disallineamento) tra la strategia proposta e la base corrente di investitori, identificando al contempo nuovi investitori in grado di sostenere il cambiamento e accelerare la trasformazione.
Se il rischio di incompatibilità con gli investitori è basso, la strategia è ben allineata con gli azionisti correnti. Ma anche in questi casi, le aziende non dovrebbero rimanere passive. Una comunicazione proattiva, attraverso conference call sui risultati finanziari, presentazioni agli investitori, comunicati stampa e incontri individuali tra l’amministratore delegato e gli azionisti chiave, dovrebbe sottolineare gli elementi della nuova mossa che sono in sintonia con le preferenze degli azionisti. Ciò rafforzerà il loro sostegno e il loro impegno a lungo termine nei confronti dell’azienda.
Se il rischio di incompatibilità degli investitori è elevato, è necessario un approccio più mirato. Le aziende dovrebbero prendere in considerazione una strategia su tre fronti:
Coinvolgere i probabili sostenitori tra gli investitori correnti. Evidenziare come la nuova strategia si basi sui punti di forza esistenti dell’azienda ed elaborare una narrativa chiara e conforme alle normative che sottolinei il valore del cambiamento e ne comunichi il potenziale a lungo termine.
Affrontare le preoccupazioni degli investitori “incompatibili con il futuro”.
Si tratta degli investitori che potrebbero uscire a causa di un disallineamento. Spiegare come la mossa strategica integri la traiettoria storica dell’azienda e sia in linea con le loro preferenze su aspetti in cui esiste un certo grado di compatibilità, anche se la compatibilità complessiva è bassa. Una comunicazione trasparente potrebbe non impedire tutti i cambiamenti, ma può ridurre il rischio di vendite dettate dal panico o di agitazioni da parte degli attivisti.
Identificare e attrarre gli investitori “futuri”.
Si tratta di potenziali azionisti le cui preferenze strategiche sono fortemente in linea con il cambiamento proposto. Possono diventare alleati importanti durante una trasformazione e dovrebbero essere ricercati in modo proattivo.
Fondamentalmente, quest’ultimo passo trasforma le schede di valutazione degli investitori in strumenti di reclutamento. Valutando i profili dell’universo più ampio degli azionisti, i dirigenti possono scoprire investitori ad alto potenziale che potrebbero aver trascurato in precedenza o che potrebbero non essere a conoscenza della strategia in evoluzione dell’azienda. Questi investitori strategicamente allineati non solo aiutano a stabilizzare un titolo durante un periodo di cambiamento, ma possono anche conferire credibilità a una trasformazione, influenzando gli altri azionisti a mantenere la rotta.
TROPPO SPESSO LE AZIENDE trattano l’orientamento degli investitori come un aspetto secondario, qualcosa da gestire dopo che la strategia è stata definita o che un attivista è entrato in scena. Ma nei momenti di trasformazione, l’allineamento del capitale è fondamentale tanto quanto la chiarezza strategica. I leader di maggior successo comprendono che la fattibilità di una nuova direzione audace spesso dipende non solo dalla sua logica, ma anche dalla disponibilità degli azionisti dell’azienda a partecipare al percorso e dal numero di altri investitori che possono essere desiderosi di seguire l’esempio.
MARK DESJARDINE è un analista finanziario certificato dal CFA Institute, professore e Faculty Fellow alla Tuck School of Business del Dartmouth College, senior fellow alla Wharton School. WEI SHI è professore di management e Faculty Scholar presso la Miami Herbert Business School.